Domain standlichter.de kaufen?
Wir ziehen mit dem Projekt
standlichter.de um.
Sind Sie am Kauf der Domain
standlichter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain standlichter.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
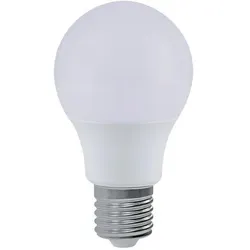
LED Glühbirne ERSTE Leuchtmittel neutralweiß 4500 K E27 8W 03850LED Glühbirne ERSTE Leuchtmittel neutralweiß 4500 K E27 8W ⭐⭐⭐⭐⭐ ➡️ LED-Glühbirnen sind in den letzten Jahren sehr beliebt geworden. Dies bringt viele Vorteile mit sich: ✔️ die wichtigste davon ist die Energieeinsparung, ✔️ Sparen des Geldes, ✔️ eine LED-Glühbirne verbraucht weniger Strom als herkömmliche Glühbirnen, ✔️ LED-Glühbirnen finden ihre Verwendung in Wohnungen, Büros oder öffentlichen Räumen. ➡️ LED-Glühbirne, technische Daten: ✔️ Typ: LED-Lampe, ✔️ Glühbirne mit 8W Leistung, ✔️ neutralweiß 4500K, ✔️ Energie-Effizienzklasse: F. Montage intern Kappe E27 Stromversorgung 230 V / 50Hz Typ der Dioden LED Leistung 15W Farbe des Lichts Neutralweiß Lichtstrom 640 lm Lichtstrom 160° Betriebszeit 25 000h CRI ≥80 Energieklasse F Abmessungen Schirm ø60 mm Länge 108 mm Gewicht 0,080g Farbe des Glases weiß Material Polycarbonat PC, Aluminium Technische Normen CE Zusätzliche Informationen - nicht mit Dimmer verwenden0,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Filament LED Leuchtmittel Retro LED Glühbirne Edison Leuchtmittel Filament Vintage, dimmbar, klar, 7W 700Lm warmweiß, DxH 9,5x14cmBeschreibung Kugelförmiges 7 Watt LED Leuchtmittel geeignet für E27 Fassungen. Dieses 14 cm große klare Leuchtmittel leistet 700 Lumen starkes Licht bei einer warmweißen Lichtfarbe von 2700 Kelvin. Dieses Leuchtmittel ist dimmbar. Details • Leuchtmitteltyp: LED • Sockel: E27 • Form: Kugel • Material: Glas • Farbe: klar • Lichtstrom: 700lm (Lumen) • Energieverbrauch: 7kWh/1000h • Farbtemperatur: 2700 K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 7 W (Watt) • Nennlebensdauer: 15.000 h (Stunden) • Schaltzyklen: 7.500x • Betriebsspannung: 230 V (Volt) • Netzfrequenz: 50-60 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • nomineller Halbwertswinkel: 360° • Dimmbar: ja • Maße D x H in cm: 9,5 x 14 • Anlaufzeit bis 100%: Kugelform 7 Watt 1xE27 LED Material: Glas klar DxH 9,5x147,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
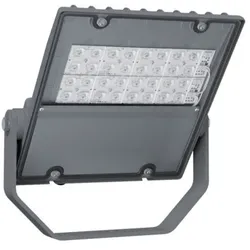
Schuch Licht LED-Scheinwerfer 7600L50TVARIO730RFLOEnergieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichGeeignet für Anbaumontage=neinGeeignet für Einbaumontage=neinGeeignet für Wandmontage=jaGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Traversenmontage=jaGeeignet für Podest-/Bodenmontage=jaGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=drehbar und schwenkbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED austauschbarMit Leuchtmittel=jaWerkstoff des Gehäuses=AluminiumOberflächenschutz=pulverbeschichtetGehäusefarbe=grauWerkstoff der Abdeckung=Glas transparentOberfläche gebürstet=neinSpannungsart=ACNennspannung=220..240 VBetriebsgerät=LED-Betriebsgerät stromgesteuertMit Betriebsgerät=jaAustauschbares Betriebsgerät=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI-2=neinDimmung DALI=neinDimmung DMX...354,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
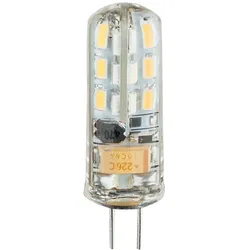
1 Watt LED Leuchtmittel G4 Mini Glühbirne 130 Lumen 3000K warmweißBeschreibung Die Leistung dieser G4 1,5 Watt LED Lampe lässt sich mit dieser einer 14 Watt Glühbirne vergleichen. Sie besteht aus klarem Kunststoff und leistet 100 Lumen starkes Licht bei einer 3000K warmweißen Lichtfarbe. Dieses LED Leuchtmittel hat eine Lebensdauer von 15.000 Stunden und ist nicht dimmbar. Details • Leuchtmitteltyp: LED • Fassung: G4 • Schutzart: IP20 • Material: Kunststoff • Farbe: klar • Durchmesser x Höhe in cm: 1,2 x 3,7 • Lichtstrom: 130 lm (Lumen) • Energieverbrauch: 1 kWh/1000h • Farbtemperatur: 3000 K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 1 W (Watt) • Nennlebensdauer: 15.000 h (Stunden) • Schaltzyklen: 10.000x • Betriebsspannung: 230 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Anlaufzeit: Material: Kunststoff Farbe: klar Leuchtmitteltyp: LED Fassung: G4 DxH in cm: 1,2 x 3,74,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
House Doctor LED-Glühbirne Leuchtmittel G9, 5 cm, 2WBeleuchtung ist ein wichtiges Element in jedem Zuhause. Sie bringt auf eine dekorative Weise Lebendigkeit und Atmosphäre in die Einrichtung und dient dabei als praktisches Element, das uns das Navigieren durch unseren Alltag Tag und Nacht erleichtert. Dieses Leuchtmittel von House Doctor ist daher eine Notwendigkeit in Ihrem Zuhause. Die LED-Birne namens G9, 2 W passt perfekt in sämtliche Arten von Lampen. Ganz gleich, in welchem Raum Sie das Leuchtmittel nutzen es erhellt Ihre Einrichtung auf wunderschöne Weise.,Lifetime 2000 hours,2,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
LED Glühbirne ERSTE Leuchtmittel neutralweiß 4500 K E27 8W 03850LED Glühbirne ERSTE Leuchtmittel neutralweiß 4500 K E27 8W ⭐⭐⭐⭐⭐ ➡️ LED-Glühbirnen sind in den letzten Jahren sehr beliebt geworden. Dies bringt viele Vorteile mit sich: ✔️ die wichtigste davon ist die Energieeinsparung, ✔️ Sparen des Geldes, ✔️ eine LED-Glühbirne verbraucht weniger Strom als herkömmliche Glühbirnen, ✔️ LED-Glühbirnen finden ihre Verwendung in Wohnungen, Büros oder öffentlichen Räumen. ➡️ LED-Glühbirne, technische Daten: ✔️ Typ: LED-Lampe, ✔️ Glühbirne mit 8W Leistung, ✔️ neutralweiß 4500K, ✔️ Energie-Effizienzklasse: F. Montage intern Kappe E27 Stromversorgung 230 V / 50Hz Typ der Dioden LED Leistung 15W Farbe des Lichts Neutralweiß Lichtstrom 640 lm Lichtstrom 160° Betriebszeit 25 000h CRI ≥80 Energieklasse F Abmessungen Schirm ø60 mm Länge 108 mm Gewicht 0,080g Farbe des Glases weiß Material Polycarbonat PC, Aluminium Technische Normen CE Zusätzliche Informationen - nicht mit Dimmer verwenden0,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Filament LED Leuchtmittel Retro LED Glühbirne Edison Leuchtmittel Filament Vintage, dimmbar, klar, 7W 700Lm warmweiß, DxH 9,5x14cmBeschreibung Kugelförmiges 7 Watt LED Leuchtmittel geeignet für E27 Fassungen. Dieses 14 cm große klare Leuchtmittel leistet 700 Lumen starkes Licht bei einer warmweißen Lichtfarbe von 2700 Kelvin. Dieses Leuchtmittel ist dimmbar. Details • Leuchtmitteltyp: LED • Sockel: E27 • Form: Kugel • Material: Glas • Farbe: klar • Lichtstrom: 700lm (Lumen) • Energieverbrauch: 7kWh/1000h • Farbtemperatur: 2700 K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 7 W (Watt) • Nennlebensdauer: 15.000 h (Stunden) • Schaltzyklen: 7.500x • Betriebsspannung: 230 V (Volt) • Netzfrequenz: 50-60 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • nomineller Halbwertswinkel: 360° • Dimmbar: ja • Maße D x H in cm: 9,5 x 14 • Anlaufzeit bis 100%: Kugelform 7 Watt 1xE27 LED Material: Glas klar DxH 9,5x147,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Schuch Licht LED-Scheinwerfer 7600L50TVARIO730RFLOEnergieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichGeeignet für Anbaumontage=neinGeeignet für Einbaumontage=neinGeeignet für Wandmontage=jaGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Traversenmontage=jaGeeignet für Podest-/Bodenmontage=jaGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=drehbar und schwenkbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED austauschbarMit Leuchtmittel=jaWerkstoff des Gehäuses=AluminiumOberflächenschutz=pulverbeschichtetGehäusefarbe=grauWerkstoff der Abdeckung=Glas transparentOberfläche gebürstet=neinSpannungsart=ACNennspannung=220..240 VBetriebsgerät=LED-Betriebsgerät stromgesteuertMit Betriebsgerät=jaAustauschbares Betriebsgerät=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI-2=neinDimmung DALI=neinDimmung DMX...354,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
1 Watt LED Leuchtmittel G4 Mini Glühbirne 130 Lumen 3000K warmweißBeschreibung Die Leistung dieser G4 1,5 Watt LED Lampe lässt sich mit dieser einer 14 Watt Glühbirne vergleichen. Sie besteht aus klarem Kunststoff und leistet 100 Lumen starkes Licht bei einer 3000K warmweißen Lichtfarbe. Dieses LED Leuchtmittel hat eine Lebensdauer von 15.000 Stunden und ist nicht dimmbar. Details • Leuchtmitteltyp: LED • Fassung: G4 • Schutzart: IP20 • Material: Kunststoff • Farbe: klar • Durchmesser x Höhe in cm: 1,2 x 3,7 • Lichtstrom: 130 lm (Lumen) • Energieverbrauch: 1 kWh/1000h • Farbtemperatur: 3000 K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 1 W (Watt) • Nennlebensdauer: 15.000 h (Stunden) • Schaltzyklen: 10.000x • Betriebsspannung: 230 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Anlaufzeit: Material: Kunststoff Farbe: klar Leuchtmitteltyp: LED Fassung: G4 DxH in cm: 1,2 x 3,74,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Greule, Roland: Licht und Beleuchtung im MedienbereichLicht und Beleuchtung im Medienbereich , Von den Grundlagen bis zu Anwendungen im Show- und Eventbereich - dieses Lehrbuch vermittelt alles, was Sie über Licht und Beleuchtung im Medienbereich wissen müssen. Neben den Grundgrößen der Lichttechnik und Farbmetrik und der Wahrnehmung des Auges werden die Eigenschaften von Lichtquellen inklusive LEDs, verschiedene Scheinwerfer, Lichtstellpulte und die Lichtsteuerung behandelt. Moderne Lichtsysteme wie Medienwände und Medienserver (Digital Lighting) werden erläutert und ihre Anwendung gezeigt. Entwicklungen in Richtung AR und VR werden erklärt. Das Buch zeigt Anwendungen von Theater- über Fernseh- bis zum Show- und Eventlicht. Beispiele aus der Praxis, etwa zum Eurovision Song Contest, vermitteln, was mit Licht und Beleuchtung möglich ist. Mit Verständnisfragen, Übungsbeispielen, vielen Fotos, Grafiken und Infokästen eignet es sich ideal als kursbegleitendes Lehrbuch oder zum Selbststudium. Die Autor:innen arbeiten alle im Bereich Lichtplanung und Lichtdesign und garantieren einen hohen Praxisbezug. In der 3. Auflage wurden ein Abschnitt zu KI und Lichtsteuerung hinzugefügt und neue Scheinwerfer und Lichtstellpulte vorgestellt. , Luftversorgung > Auto-Tuning & -Styling , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Autoren: Greule, Roland, Auflage: 24003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 456, Abbildungen: Komplett in Farbe, Keyword: Beleuchtungstechnik Bühne; Beleuchtungstechnik Event; Beleuchtungstechnik Film; Beleuchtungstechnik Grundlagen; Beleuchtungstechnik Veranstaltung; Digital Lighting; Lichtplanung; Lichtsimulation; Lichttechnik Grundlagen, Fachschema: Beleuchtung~Fotografie / Beleuchtung~Licht (Beleuchtung)~Bühne - Bühnentechnik~Fernsehen - Privatfernsehen~TV~Film / Recht, Produktion, Wirtschaft~Farbfotografie~Fotografie~Photo~Photographie~Optik, Fachkategorie: Filmproduktion: Produktionstechniken~Fernsehproduktion: Produktionstechniken~Angewandte Optik~Fotografie, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 27, Gewicht: 1048, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.